Domain unzurechnungsfähigkeit.de kaufen?
Wir ziehen mit dem Projekt
unzurechnungsfähigkeit.de um.
Sind Sie am Kauf der Domain
unzurechnungsfähigkeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unzurechnungsfähigkeit.de kaufen?
Wie funktioniert der geldwerte Vorteil?
Wie funktioniert der geldwerte Vorteil? Der geldwerte Vorteil entsteht, wenn ein Arbeitnehmer zusätzliche Leistungen oder Vergünstigungen von seinem Arbeitgeber erhält, die einen finanziellen Wert haben. Dies kann zum Beispiel die private Nutzung eines Dienstwagens oder Firmenhandys sein. Der geldwerte Vorteil muss vom Arbeitnehmer versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Die Höhe des geldwerten Vorteils wird in der Regel anhand bestimmter Berechnungsmethoden ermittelt, um sicherzustellen, dass er korrekt versteuert wird. In einigen Fällen kann der geldwerte Vorteil auch durch pauschale Bewertungsmethoden bestimmt werden. **
Ist der geldwerte Vorteil sozialversicherungspflichtig?
Ist der geldwerte Vorteil sozialversicherungspflichtig? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vorteils und der Höhe des geldwerten Vorteils. In der Regel sind geldwerte Vorteile, die als Entgelt für die Arbeitsleistung gelten, sozialversicherungspflichtig. Dazu gehören beispielsweise Sachbezüge, wie ein Dienstwagen oder ein Firmenhandy. Es ist wichtig, die genauen Regelungen des Sozialversicherungsrechts zu beachten, um sicherzustellen, ob der geldwerte Vorteil sozialversicherungspflichtig ist. Bei Unsicherheiten empfiehlt es sich, einen Steuerberater oder Rechtsanwalt zu konsultieren. **


Ähnliche Suchbegriffe für Geldwerte
Top-Angebote
Produkte zum Begriff Geldwerte:
-
Steuerfreie Benefits, geldwerte Vorteile und die Sicht des Prüfers, Fachbücher von Jan-Phillip MucheDieses Buch bietet einen klar strukturierten Leitfaden für die tägliche Praxis der Lohnsteuer und Arbeitgeber-Benefits. Mit zahlreichen Beispielen, verständlichen Erläuterungen und sofort anwendbaren Lösungen zeigt es, wie typische Fehler vermieden und Gestaltungsspielräume sicher genutzt werden. Ideal für alle, die Lohnsteuerprozesse effizient steuern, Risiken minimieren und souverän durch jede Lohnsteuer-Aussenprüfung gehen wollen. Inhaltsverzeichnis: A. Die Bewertung von Sachbezügen I. Zuwendungen, die nicht zum Arbeitslohn gehören II. Zuwendungen im überwiegend eigenbetrieblichen Interesse B. Ansatz der Sachbezugswerte I. Versteuerung von Mahlzeiten II. Üblichkeit einer Mahlzeit III. Besonderheit firmeneigene Kantine IV. Abgabe von Essensmarken an die eigenen Arbeitnehmer V. Gestellung im Rahmen einer Gehaltsumwandlung VI. Versteuerung einer Unterkunft C. Der Bereich der Lohnsteueroptimierung I. Der Bereich der Zusätzlichkeitsvoraussetzung II. Die steuerfreie Gestellung von Gutscheinkarten i. S. des § 8 Abs. 2 S. 11 EStG III. § 8 Abs. 2 Abs. 2 Satz 12 EStG Überlassung von unentgeltlichem oder verbilligtem Wohnraum durch den Arbeitgeber D. § 8 Abs. 3 EStG: Anwendung des sog. Rabattfreibetrags I. Wie werden Vorteile im Rahmen des Rabatt-Freibetrags bewertet? II. In welchen Zweifelsfällen findet der Rabatt-Freibetrag Anwendung? III. Welcher Endpreis muss angesetzt werden? E. Nicht lohnsteuerbare Zuwendungen i. S. der R 19.6 LStR I. Aufmerksamkeiten zu persönlichen Anlässen und die R 19.6 Abs. 1 LStR II. Gestellung von Kaffee, Getränken und sonstigen Genussmitteln III. Bewirtung von Arbeitnehmern anlässlich eines aussergewöhnlichen Arbeitseinsatzes F. Der Bereich der steuerfreien Zuwendungen I. Steuerfreie Erstattung von Kinderbetreuungskosten-Familienserviceleistungen II. Steuerfreie Erstattung von Jobtickets III. Steuerfreie Erstattung von Fortbildungskosten IV. Steuerfreie Erstattung von Kosten für die betriebliche Benutzung von Werkzeugen eines Arbeitnehmers.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
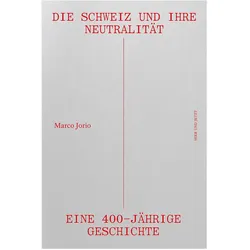
Jorio, Marco: Die Schweiz und ihre NeutralitätDie Schweiz und ihre Neutralität , Eine 400-jährige Geschichte , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 202304, Produktform: Leinen, Autoren: Jorio, Marco, Seitenzahl/Blattzahl: 520, Abbildungen: 7 sw und farbige Abbildungen, Keyword: 400 Jahre Schweizer Geschichte der Neutralität; Fünfzig Jahre nach Edgar Bonjour: die neue Gesamtschau; Profunde Grundlagen zur aktuellen Neutralitäts-Debatte, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Gesellschaft und Kultur, allgemein, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hier und Jetzt Verlag, Verlag: Hier und Jetzt Verlag, Verlag: Hier und Jetzt, Verlag fr Kultur und Geschichte GmbH, Länge: 246, Breite: 172, Höhe: 36, Gewicht: 1132, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
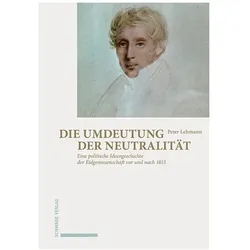
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
hep verlag Bildung und politische Neutralität (E-Book)Dieses E-Book enthält komplexe Grafiken und Tabellen, welche nur auf E-Readern gut lesbar sind, auf denen sich Bilder vergrössern lassen. Um politische Neutralität im Bildungsbereich ranken sich etliche Irrtümer. Der Autor nimmt sich des Wildwuchses an. Er setzt sich mit Populismus, Digitalisierung und Klimawandel auseinander und konzipiert ein pädagogisches und gesellschaftliches Verständnis der Begriffsfügung. Denn wenn es zu Spannungen zwischen schulischen Inhalten und politischen Weltbildern kommt, dann ist das – so die These – kein Problem der Schule, sondern eines der Politik und im gravierendsten Fall sogar eines der Demokratie.20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie errechnet sich der geldwerte Vorteil?
Der geldwerte Vorteil errechnet sich in der Regel aus dem Wert der Sachleistungen oder Dienstleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält. Dazu zählen beispielsweise Firmenwagen, kostenlose Mahlzeiten oder vergünstigte Mieten. Der geldwerte Vorteil wird in der Regel mit einem bestimmten Prozentsatz des Listenpreises oder des tatsächlichen Wertes der Leistung berechnet. Dieser Betrag wird dann dem Bruttogehalt des Arbeitnehmers hinzugerechnet und entsprechend versteuert. Es ist wichtig, den geldwerten Vorteil korrekt zu berechnen, um steuerliche Konsequenzen zu vermeiden. **
-
Was gibt es für geldwerte Vorteile?
Was gibt es für geldwerte Vorteile, wenn man beispielsweise regelmäßig Bonuszahlungen oder Prämien für gute Leistungen erhält? Oder wenn man durch Gehaltserhöhungen oder Beförderungen mehr verdient? Auch steuerliche Vergünstigungen wie Sachbezüge oder betriebliche Altersvorsorge können finanzielle Vorteile bieten. Zudem können Mitarbeiter von Rabatten oder Vergünstigungen bei Partnerunternehmen profitieren. Insgesamt können geldwerte Vorteile dazu beitragen, das Einkommen zu steigern und die finanzielle Situation zu verbessern. **
-
Wie berechnet sich der geldwerte Vorteil?
Der geldwerte Vorteil berechnet sich in der Regel aus dem Wert der Sachleistungen oder Dienstleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält. Dieser Wert wird dann als geldwerter Vorteil betrachtet und muss versteuert werden. Die Berechnung kann je nach Art der Leistung und den steuerlichen Vorschriften variieren. Oftmals wird der geldwerte Vorteil anhand von Listenpreisen oder marktüblichen Preisen geschätzt. Es ist wichtig, den geldwerten Vorteil korrekt zu berechnen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wie hoch ist der geldwerte Vorteil?
Wie hoch ist der geldwerte Vorteil, den eine Person erhält, wenn sie von ihrem Arbeitgeber kostenlose Mahlzeiten gestellt bekommt? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Anzahl der Mahlzeiten pro Tag, dem Wert der Mahlzeiten, dem individuellen Steuersatz der Person und den steuerlichen Regelungen in ihrem Land. Es ist wichtig zu beachten, dass kostenlose Mahlzeiten als geldwerter Vorteil betrachtet werden und daher steuerpflichtig sein können. Es ist ratsam, sich mit einem Steuerberater oder Finanzexperten zu beraten, um den genauen Betrag des geldwerten Vorteils zu ermitteln. **

Warum wird der geldwerte Vorteil vom Netto abgezogen?
Der geldwerte Vorteil wird vom Netto abgezogen, da es sich um eine zusätzliche Einnahme handelt, die der Arbeitnehmer durch die Bereitstellung von Sachleistungen oder Dienstwagen erhält. Diese Vorteile werden steuerlich wie Einkommen behandelt und müssen daher versteuert werden. Indem der geldwerte Vorteil vom Netto abgezogen wird, wird sichergestellt, dass er bei der Berechnung der Einkommenssteuer berücksichtigt wird. Dadurch wird die steuerliche Gleichbehandlung von Geld- und Sachleistungen gewährleistet. **
Wie berechnet sich der geldwerte Vorteil bei Firmenwagen?
Der geldwerte Vorteil bei Firmenwagen berechnet sich in der Regel anhand des Bruttolistenpreises des Fahrzeugs sowie des individuellen Nutzungsvorteils, den der Arbeitnehmer durch die private Nutzung des Wagens hat. Hierbei wird ein bestimmter Prozentsatz des Bruttolistenpreises als geldwerter Vorteil veranschlagt, der dann mit dem individuellen Steuersatz des Arbeitnehmers versteuert werden muss. Es gibt verschiedene Methoden zur Berechnung des geldwerten Vorteils, wie die 1%-Regelung oder die Fahrtenbuchmethode. Letztendlich ist der geldwerte Vorteil ein zusätzliches Einkommen, das der Arbeitnehmer durch die private Nutzung des Firmenwagens erhält und entsprechend versteuern muss. **
Top-Angebote
Produkte zum Begriff Geldwerte:
-
Klippert Geldwerte: Anzahl, Münzen und ScheineDie Reihe Klippert bietet ein systematisches Kompetenztraining nach der Methodik von Dr. Heinz Klippert. Je Heft werden zwei Kern- bzw. Lehrplanthemen methodisch dargestellt. Die Schüler bearbeiten anhand fertig ausgearbeiteter Unterrichtseinheiten mit Stundenbildern und dazu passenden Kopiervorlagen/Arbeitsblättern verschiedenste Facetten eines Themas und trainieren so wichtige übergeordnete Kompetenzen. Sie lernen dabei vor allem selbstständig und eigenverantwortlich zu arbeiten. Lehrkräfte werden so zunehmend entlastet und haben mehr Zeit, sich intensiv um einzelne Schüler zu kümmern.Thema des Downloads Geldwerte: Anzahl, Münzen und Scheine - 4 fertige Stunden zum Thema GeldInhaltliche SchwerpunkteKlippert-MethodikLernspiraleMakrospiraleKooperationOffener UnterrichtEigenverantwortliches LernenSchülerorientierungTransferSelbsttätigkeit5,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neutralität und Waffenexporte / Neutralität und Waffenexporte II, Taschenbuch von Wolfgang Brandstetter,Gerhard Loibl,Bernhard Raschauer,Gero Schmied,Neutralität Und Waffenexporte / Neutralität Und Waffenexporte Ii, Taschenbuch Von Wolfgang Brandstetter,gerhard Loibl,bernhard Raschauer,gero Schmied, Verlag Österreich, 978-3-7046-0257-2, Seitenanzahl: 10616,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerfreie Benefits, geldwerte Vorteile und die Sicht des Prüfers, Fachbücher von Jan-Phillip MucheDieses Buch bietet einen klar strukturierten Leitfaden für die tägliche Praxis der Lohnsteuer und Arbeitgeber-Benefits. Mit zahlreichen Beispielen, verständlichen Erläuterungen und sofort anwendbaren Lösungen zeigt es, wie typische Fehler vermieden und Gestaltungsspielräume sicher genutzt werden. Ideal für alle, die Lohnsteuerprozesse effizient steuern, Risiken minimieren und souverän durch jede Lohnsteuer-Aussenprüfung gehen wollen. Inhaltsverzeichnis: A. Die Bewertung von Sachbezügen I. Zuwendungen, die nicht zum Arbeitslohn gehören II. Zuwendungen im überwiegend eigenbetrieblichen Interesse B. Ansatz der Sachbezugswerte I. Versteuerung von Mahlzeiten II. Üblichkeit einer Mahlzeit III. Besonderheit firmeneigene Kantine IV. Abgabe von Essensmarken an die eigenen Arbeitnehmer V. Gestellung im Rahmen einer Gehaltsumwandlung VI. Versteuerung einer Unterkunft C. Der Bereich der Lohnsteueroptimierung I. Der Bereich der Zusätzlichkeitsvoraussetzung II. Die steuerfreie Gestellung von Gutscheinkarten i. S. des § 8 Abs. 2 S. 11 EStG III. § 8 Abs. 2 Abs. 2 Satz 12 EStG Überlassung von unentgeltlichem oder verbilligtem Wohnraum durch den Arbeitgeber D. § 8 Abs. 3 EStG: Anwendung des sog. Rabattfreibetrags I. Wie werden Vorteile im Rahmen des Rabatt-Freibetrags bewertet? II. In welchen Zweifelsfällen findet der Rabatt-Freibetrag Anwendung? III. Welcher Endpreis muss angesetzt werden? E. Nicht lohnsteuerbare Zuwendungen i. S. der R 19.6 LStR I. Aufmerksamkeiten zu persönlichen Anlässen und die R 19.6 Abs. 1 LStR II. Gestellung von Kaffee, Getränken und sonstigen Genussmitteln III. Bewirtung von Arbeitnehmern anlässlich eines aussergewöhnlichen Arbeitseinsatzes F. Der Bereich der steuerfreien Zuwendungen I. Steuerfreie Erstattung von Kinderbetreuungskosten-Familienserviceleistungen II. Steuerfreie Erstattung von Jobtickets III. Steuerfreie Erstattung von Fortbildungskosten IV. Steuerfreie Erstattung von Kosten für die betriebliche Benutzung von Werkzeugen eines Arbeitnehmers.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jorio, Marco: Die Schweiz und ihre NeutralitätDie Schweiz und ihre Neutralität , Eine 400-jährige Geschichte , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 202304, Produktform: Leinen, Autoren: Jorio, Marco, Seitenzahl/Blattzahl: 520, Abbildungen: 7 sw und farbige Abbildungen, Keyword: 400 Jahre Schweizer Geschichte der Neutralität; Fünfzig Jahre nach Edgar Bonjour: die neue Gesamtschau; Profunde Grundlagen zur aktuellen Neutralitäts-Debatte, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Gesellschaft und Kultur, allgemein, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hier und Jetzt Verlag, Verlag: Hier und Jetzt Verlag, Verlag: Hier und Jetzt, Verlag fr Kultur und Geschichte GmbH, Länge: 246, Breite: 172, Höhe: 36, Gewicht: 1132, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert der geldwerte Vorteil?
Wie funktioniert der geldwerte Vorteil? Der geldwerte Vorteil entsteht, wenn ein Arbeitnehmer zusätzliche Leistungen oder Vergünstigungen von seinem Arbeitgeber erhält, die einen finanziellen Wert haben. Dies kann zum Beispiel die private Nutzung eines Dienstwagens oder Firmenhandys sein. Der geldwerte Vorteil muss vom Arbeitnehmer versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Die Höhe des geldwerten Vorteils wird in der Regel anhand bestimmter Berechnungsmethoden ermittelt, um sicherzustellen, dass er korrekt versteuert wird. In einigen Fällen kann der geldwerte Vorteil auch durch pauschale Bewertungsmethoden bestimmt werden. **
-
Ist der geldwerte Vorteil sozialversicherungspflichtig?
Ist der geldwerte Vorteil sozialversicherungspflichtig? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vorteils und der Höhe des geldwerten Vorteils. In der Regel sind geldwerte Vorteile, die als Entgelt für die Arbeitsleistung gelten, sozialversicherungspflichtig. Dazu gehören beispielsweise Sachbezüge, wie ein Dienstwagen oder ein Firmenhandy. Es ist wichtig, die genauen Regelungen des Sozialversicherungsrechts zu beachten, um sicherzustellen, ob der geldwerte Vorteil sozialversicherungspflichtig ist. Bei Unsicherheiten empfiehlt es sich, einen Steuerberater oder Rechtsanwalt zu konsultieren. **
-
Wie errechnet sich der geldwerte Vorteil?
Der geldwerte Vorteil errechnet sich in der Regel aus dem Wert der Sachleistungen oder Dienstleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält. Dazu zählen beispielsweise Firmenwagen, kostenlose Mahlzeiten oder vergünstigte Mieten. Der geldwerte Vorteil wird in der Regel mit einem bestimmten Prozentsatz des Listenpreises oder des tatsächlichen Wertes der Leistung berechnet. Dieser Betrag wird dann dem Bruttogehalt des Arbeitnehmers hinzugerechnet und entsprechend versteuert. Es ist wichtig, den geldwerten Vorteil korrekt zu berechnen, um steuerliche Konsequenzen zu vermeiden. **
-
Was gibt es für geldwerte Vorteile?
Was gibt es für geldwerte Vorteile, wenn man beispielsweise regelmäßig Bonuszahlungen oder Prämien für gute Leistungen erhält? Oder wenn man durch Gehaltserhöhungen oder Beförderungen mehr verdient? Auch steuerliche Vergünstigungen wie Sachbezüge oder betriebliche Altersvorsorge können finanzielle Vorteile bieten. Zudem können Mitarbeiter von Rabatten oder Vergünstigungen bei Partnerunternehmen profitieren. Insgesamt können geldwerte Vorteile dazu beitragen, das Einkommen zu steigern und die finanzielle Situation zu verbessern. **
Ähnliche Suchbegriffe für Geldwerte
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
hep verlag Bildung und politische Neutralität (E-Book)Dieses E-Book enthält komplexe Grafiken und Tabellen, welche nur auf E-Readern gut lesbar sind, auf denen sich Bilder vergrössern lassen. Um politische Neutralität im Bildungsbereich ranken sich etliche Irrtümer. Der Autor nimmt sich des Wildwuchses an. Er setzt sich mit Populismus, Digitalisierung und Klimawandel auseinander und konzipiert ein pädagogisches und gesellschaftliches Verständnis der Begriffsfügung. Denn wenn es zu Spannungen zwischen schulischen Inhalten und politischen Weltbildern kommt, dann ist das – so die These – kein Problem der Schule, sondern eines der Politik und im gravierendsten Fall sogar eines der Demokratie.20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Schweiz und ihre Neutralität, Sachbücher von Marco JorioDie Schweiz sucht ihre Rolle in Europa und der Welt nicht erst seit dem Ausbruch des Kriegs in der Ukraine. Mit dem schrittweisen Aufbau der Europäischen Union und dem Ende des Kalten Krieges (1989) hat sich die internationale Lage unseres Landes von Grund auf geändert. Die Schweiz muss sich überlegen, welche Haltung sie als Staat mitten in Europa einnimmt und wie sie sich nach dem Untergang der bipolaren Welt positioniert. In diesen Diskussionen spielt die Neutralität eine zentrale Rolle. Aus der Staatsmaxime ist ein nationales Identitätsmerkmal geworden. Woher kommt diese tiefe Verankerung in der Bevölkerung? Wie konnte die Neutralität die Identität des Landes dermassen prägen? Wie, wann und warum entstand sie? Und können aus der Vergangenheit Perspektiven für die Zukunft aufgezeigt werden? Der Blick auf 400 Jahre Neutralitätsgeschichte gibt Antworten auf diese Fragen. 50 Jahre nach dem monumentalen Werk von Edgar Bonjour (1965–1970) legt der Historiker Marco Jorio eine neue Gesamtdarstellung zum Thema auf der Basis der Forschungen der letzten Jahrzehnte vor.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der geldwerte Vorteil?
Der geldwerte Vorteil berechnet sich in der Regel aus dem Wert der Sachleistungen oder Dienstleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält. Dieser Wert wird dann als geldwerter Vorteil betrachtet und muss versteuert werden. Die Berechnung kann je nach Art der Leistung und den steuerlichen Vorschriften variieren. Oftmals wird der geldwerte Vorteil anhand von Listenpreisen oder marktüblichen Preisen geschätzt. Es ist wichtig, den geldwerten Vorteil korrekt zu berechnen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wie hoch ist der geldwerte Vorteil?
Wie hoch ist der geldwerte Vorteil, den eine Person erhält, wenn sie von ihrem Arbeitgeber kostenlose Mahlzeiten gestellt bekommt? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Anzahl der Mahlzeiten pro Tag, dem Wert der Mahlzeiten, dem individuellen Steuersatz der Person und den steuerlichen Regelungen in ihrem Land. Es ist wichtig zu beachten, dass kostenlose Mahlzeiten als geldwerter Vorteil betrachtet werden und daher steuerpflichtig sein können. Es ist ratsam, sich mit einem Steuerberater oder Finanzexperten zu beraten, um den genauen Betrag des geldwerten Vorteils zu ermitteln. **
-
Warum wird der geldwerte Vorteil vom Netto abgezogen?
Der geldwerte Vorteil wird vom Netto abgezogen, da es sich um eine zusätzliche Einnahme handelt, die der Arbeitnehmer durch die Bereitstellung von Sachleistungen oder Dienstwagen erhält. Diese Vorteile werden steuerlich wie Einkommen behandelt und müssen daher versteuert werden. Indem der geldwerte Vorteil vom Netto abgezogen wird, wird sichergestellt, dass er bei der Berechnung der Einkommenssteuer berücksichtigt wird. Dadurch wird die steuerliche Gleichbehandlung von Geld- und Sachleistungen gewährleistet. **
-
Wie berechnet sich der geldwerte Vorteil bei Firmenwagen?
Der geldwerte Vorteil bei Firmenwagen berechnet sich in der Regel anhand des Bruttolistenpreises des Fahrzeugs sowie des individuellen Nutzungsvorteils, den der Arbeitnehmer durch die private Nutzung des Wagens hat. Hierbei wird ein bestimmter Prozentsatz des Bruttolistenpreises als geldwerter Vorteil veranschlagt, der dann mit dem individuellen Steuersatz des Arbeitnehmers versteuert werden muss. Es gibt verschiedene Methoden zur Berechnung des geldwerten Vorteils, wie die 1%-Regelung oder die Fahrtenbuchmethode. Letztendlich ist der geldwerte Vorteil ein zusätzliches Einkommen, das der Arbeitnehmer durch die private Nutzung des Firmenwagens erhält und entsprechend versteuern muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.